Domain roentgenkamera.de kaufen?
Wir ziehen mit dem Projekt
roentgenkamera.de um.
Sind Sie am Kauf der Domain
roentgenkamera.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain roentgenkamera.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **


Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Electronics Line Outdoor Pir Infrarot-Detektor Dual-Technologie Edus016xprOutdoor PIR Infrarot-Detektor Dual-Technologie Electronics Line EDUS016XPR0A Outdoor Detector Electronics Line Infrarot Dual Strahl, ist ein Mikroprozessor Gert, das die Signale verarbeitet ber zwei Kanle passive Infrarot (PIR) verarbeitet. Sowohl der obere als auch der untere Detektionsbereich mssen gleichzeitig durchschritten werden, um ein Alarmsignal zu generieren. Die Erfassungen werden unabhngig voneinander analysiert, um Fehlalarme herausfiltern zu knnen. Diese Technologie eliminiert virtuell die Erkennung von Kleintieren. Funktionen: Erkennungskanle: 2 PIR (Dual Technology) 12 m Durchflusswinkel 90 mit den im Strahl einstellbaren Detektionsstrahlen Digitale Korrelationstechnologie DCT Abdeckung Weitwinkel 90 bis 12 m; Diskriminierung hhere Tiere mit einem Gewicht von bis zu 45 kg - Haustierimmunitt Dach und IP65 Schutz gegen die Elemente Erweiterte Steuer- und Diagnosefunktionen Impulszhler: 4 whlbare Stufen Stromversorgung: 9 ~ 16V DC Abmessungen: 220 x 115 x 123 mm Detektor Verdrahtete Version. TECHNISCHE SPEZIFIKATIONEN Zwei Doppelelement-Sensor Intelligenter Mikroprozessor Witterungsbeständiges Design mit Gummidichtung und Schutzabdeckung Reichweite von 12 Metern Eröffnung von 90º Einbauhöhe von 0,8 ~ 1,2 Meter Tierimmunität von 45 kg RFI Immunität: 40V / m, bis zu 2 GHz Impulszähler: 4 wählbare Stufen LEDs: wählbar Temperaturkompensation Breites Spektrum und optionale Barrierenlinsen Eine breite Palette von Clamp-Optionen Betriebstemperatur -30 ° C ~ + 60 ° C Die integrierte Abdeckung bietet Schutz für Sonne und Regen Schutzart IP65 Stromversorgung: 9 ~ 16V DC Abmessungen: 220 x 115 x 123 mm167,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Detech Dual-Technologie Detektor Deckenhalterung DtspotDie DTSPOT ist ein Dual-Technologie (PIR + MW) von der Decke mit einer Kapazitt von 8m Durchmesser (50 sq mt.) Und 360-Grad-Abdeckung. Der Detektor bietet den Vorteil, 2 verschiedene Arten der Sammlung auf zwei Ebenen der Empfindlichkeit, so dass Sie die am besten geeignete fr die Website zu schtzenden whlen und erreichte damit die beste Balance zwischen maximaler Erkennungsrate und sehr wenig Mglichkeit einer falschen Signale. Die DTSPOT hat den Modus "BLIND" angezeigt, um Sabotage auf der Linse der Infrarot verhindern. Es bietet auch eine Reihe von Funktionen, einschlielich Antimask autoset, Speicher Art des Alarms und Synchronisation Mikrowelle. Eigenschaften Erfassungsbereich 360 d = 2 x Hhe Einbauhhe bis zu 4 Metern Antimask autoset Synchronisieren Mikrowelle Abfragungsmodus BLIND - UND Erk.empf whlbar Memory of Alarmtyps Multi-Anzeige-LEDs Manipulationsschutz Led interaktive Off Gehtest Ferne Antiflicker Mikrowelle Microstrip gepulste Emission Piro Elektrische Four Elements Fresnel-Linse 30 Balken auf 4 Ebenen 16 whlbare Endwiderstnden TECHNISCHE DATEN Liefern 12 Vdc Aufnahme @ 20 mA Ruhemodus 40 mA Max. @ Empfindlichkeit einstellen High / Low / Blinde / Und Masking-Funktion Ja, wählbar Funktion BLIND Platzierung der DIP-Schalter auf BLIND, eine mögliche Umgehung, sabotieren oder Sperrung der Infrarot würde jedoch erkannt werden, aus der Mikrowelle und nach drei Erkennungen würde in einem Alarm führen. Abmessungen (H x Ø): 40 x 140 mm. Betriebs-LED Grüne LED (MW), LED gelb (PIR) Red LED (Alarm); Deaktivieren LED Ja, mit Dip-Schalter Einstellen MW Ja, mit Trimmer RFI Immunität 0,1 / 500 MHz, 3 V / m Besondere Funktionen Gehtest, Anti-Flicker, Manipulationsschutz Art des Berichts Doppelte und dreifache Balance (T-EOL) - Tamper Alarm, Masking Tamper N / C-Kontakt (24 VDC bei 100 mA) oder ausgewogen mit 1K Widerstände, 2k2, 3k3, 4k7, 5k6, 6k8 Ohm Alarm N / C-Kontakt (24 VDC bei 50 mA) oder ausgewogen mit 1K Widerstände, 2k2, 3k3, 4k7, 5k6, 6k8 Ohm Masking N / C-Kontakt (24 VDC bei 50 mA) oder ausgeglichen mit Widerständen 2k2, 8k2, 12k, 15k Ohm Berichterstattung Elements omni-direktionale 360-Grad-Abdeckung Max Installation 4 m. (Empfohlen 2,4 m.) Coverage Pläne Konische Fläche mit einem Durchmesser von bis zu 8 m. wenn bis 4 m installiert. (Empfohlener 7 m.) Art der Linse Fresnel-Linse 30 Balken auf 4 Ebenen Häufigkeit 15.525 GHz42,09 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Detech Dual-Technologie Detektor Zelt GatewatchDie GateWatch ist ein Dual-Technologie (PIR + MW) im Zelt mit einem ffnungswinkel von 140 bis 15 . Ideal fr den Schutz der ffnungen und Einbauten wie Tren, Fenster, berdachte Terrassen, Gehwege und Glasmalerei. Eigenschaften Montagehhe bis 4 m Einstellbarer Durchfluss Erk.empf whlbar Mikrowelle Microstrip 10.525 gHz Anti Flicker Schaltung LED-Anzeige der Ferne Sealed Optik Coverage 140 x 15 fr 4 m Ende der Leitungsimpedanzen (DEOL) an Bord 13 Werte whlbar Verfgbar in zwei Farben: Wei oder Braun TECHNISCHE DATEN Typ Detektor für den Innen-Dual-Technologie (PIR + MW) für Türen, Fenster, Flure und Fenster Fließen 8 m. (Mit Trimmer) Berichterstattung 140 ° x 15 ° Einbauhöhe Bis zu 4 m. LED LED-Anzeige der Ferne Impedanzen Ende der Leitungsimpedanzen (DEOL) an Bord einstellbar (13 Werte) Liefern 12 Vdc Aufnahme max. 40mA Mikrowelle Frequenz 10,525 GHz Mikrowelle Streifen 8dBm Alarm Time 3 sec. Gefühl Einstellen der Empfindlichkeit (High oder Low) Farbe Weiß oder Braun Abmessungen (H x B x T): 24.5x110x32mm29,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Electronics Line Outdoor Pir Infrarot-Detektor Dual-Technologie Edus016xprOutdoor PIR Infrarot-Detektor Dual-Technologie Electronics Line EDUS016XPR0A Outdoor Detector Electronics Line Infrarot Dual Strahl, ist ein Mikroprozessor Gert, das die Signale verarbeitet ber zwei Kanle passive Infrarot (PIR) verarbeitet. Sowohl der obere als auch der untere Detektionsbereich mssen gleichzeitig durchschritten werden, um ein Alarmsignal zu generieren. Die Erfassungen werden unabhngig voneinander analysiert, um Fehlalarme herausfiltern zu knnen. Diese Technologie eliminiert virtuell die Erkennung von Kleintieren. Funktionen: Erkennungskanle: 2 PIR (Dual Technology) 12 m Durchflusswinkel 90 mit den im Strahl einstellbaren Detektionsstrahlen Digitale Korrelationstechnologie DCT Abdeckung Weitwinkel 90 bis 12 m; Diskriminierung hhere Tiere mit einem Gewicht von bis zu 45 kg - Haustierimmunitt Dach und IP65 Schutz gegen die Elemente Erweiterte Steuer- und Diagnosefunktionen Impulszhler: 4 whlbare Stufen Stromversorgung: 9 ~ 16V DC Abmessungen: 220 x 115 x 123 mm Detektor Verdrahtete Version. TECHNISCHE SPEZIFIKATIONEN Zwei Doppelelement-Sensor Intelligenter Mikroprozessor Witterungsbeständiges Design mit Gummidichtung und Schutzabdeckung Reichweite von 12 Metern Eröffnung von 90º Einbauhöhe von 0,8 ~ 1,2 Meter Tierimmunität von 45 kg RFI Immunität: 40V / m, bis zu 2 GHz Impulszähler: 4 wählbare Stufen LEDs: wählbar Temperaturkompensation Breites Spektrum und optionale Barrierenlinsen Eine breite Palette von Clamp-Optionen Betriebstemperatur -30 ° C ~ + 60 ° C Die integrierte Abdeckung bietet Schutz für Sonne und Regen Schutzart IP65 Stromversorgung: 9 ~ 16V DC Abmessungen: 220 x 115 x 123 mm167,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
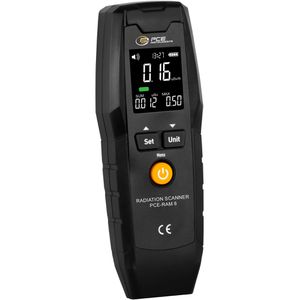
PCE Geigerzähler RAM 8 Dosimeter, Beta-, Gamma-, RöntgenstrahlenMessung von Beta-, Gamma- und Röntgenstrahlen Einstellbarer akustischer Alarm LC-Display mit Hintergrundbeleuchtung & Balkendiagramm Lange Akkulaufzeit gewährleistet eine zuverlässige Messung über längere Zeiträume ohne Unterbrechung Stromversorgung: über fest verbauten Li-Ion Akku Merkmale: Messung von: Beta, Gamma, Röntgenstrahlen Ausführung: mit Alarm weitere Produktinformationen: Messbereich: 0,01 uSv/h bis 9.999 uSv/h Auflösung: 0,01 uSv/h Genauigkeit: <±10 % (137Cs 1 mSv/h) Energiebereich: 48 bis 1500 kev Sensor: Geiger-Müller-Zählrohr Stromversorgung: 5 V Akku Maße: (LxBxH) 160 x 55 x 33 mm Gewicht: 140 g Lieferung: inkl. USB-C Kabel Lieferung direkt ab Werk!177,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Untersuchung und Diagnostik für Rettungsdienst und NotfallmedizinUntersuchung und Diagnostik für Rettungsdienst und Notfallmedizin , Einzigartiges Werk zu Untersuchung und Diagnostik speziell für Präklinik und Notaufnahme! Dieses Buch bietet Ihnen umfassendes Wissen zur klinischen Untersuchung von Patient*innen speziell für die präklinische Notfallmedizin, Rettungsdienst und Notaufnahme. Mit diesem Buch erlernen und vertiefen Sie Methoden der zielgerichteten Kurzanamnese, Softskills und Untersuchungstechniken, um eine Arbeitshypothese zu stellen und eine Entscheidung für die passende Weiterversorgung des Patienten zu treffen. So können Sie die Aufgaben in der Versorgung von Patient*innen in der Notfallversorgung besser bewältigen und auch die Patientensicherheit erhöhen. Das Buch bietet: Ablauf von Untersuchungen der verschiedenen Organsysteme Pathologische Befunden, Schnelltests, Blickdiagnostik Dokumentation und Übergabe Differentialdiagnostik anhand von Leitsymptomen Alle Inhalte entsprechen der neusten Leitlinien, Scores und Guidelines. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230413, Redaktion: Jahn, Matthias~Löwe, Frank~Praetz, Michael~Jähnichen, Gunnar, Seitenzahl/Blattzahl: 392, Abbildungen: 250 farbige Abbildungen, Keyword: Untersuchung; Ersteinschätzung; Rettungsdienst; Notfallsanitäter; Rettungssanitäter; Notfall; Notaufnahme; Anamnese; Diagnose; Diagnostik; Sonografie; Sonographie; Notfallsanitäterausbildung; Ausbildung, Fachschema: Notfall~Anamnese~Medizin / Anamnese~Untersuchung (medizinisch)~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Untersuchung von Patienten~Notfallmedizin~Erste Hilfe, Rettungsdienst, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 213, Höhe: 20, Gewicht: 1084, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.